守りの経営は、いつ選ばれたのか
攻めの投資ができないのは、経営者の性格ではありません。資本構成が、判断の幅を先に決めています。
目次
前回、黒字でも現金が減る構造を書きました。その状態が続くと、判断の幅が狭くなります。
なお、この記事には数字を出しません。自己資本比率や借入依存の割合について、信頼できる一次資料を特定できなかったためです。構造の説明だけで書きます。
「攻めの投資ができない」は、性格の話にされがちです
設備を更新したい。人を採りたい。新しい領域を試したい。必要性は分かっているのに、毎回見送る。
この状態は、経営者の慎重さとして語られることがあります。ただ、性格が原因なら、慎重な経営者と大胆な経営者で結果が分かれるはずです。実際には、同じ経営者が局面によって大胆にも慎重にもなります。
変わっているのは性格ではなく、判断できる幅のほうです。
資本構成が、判断の幅を先に決めています
自己資本が薄い会社では、少しの業績悪化で資金繰りが詰まります。だから、常に現金を厚く持っておきたい。
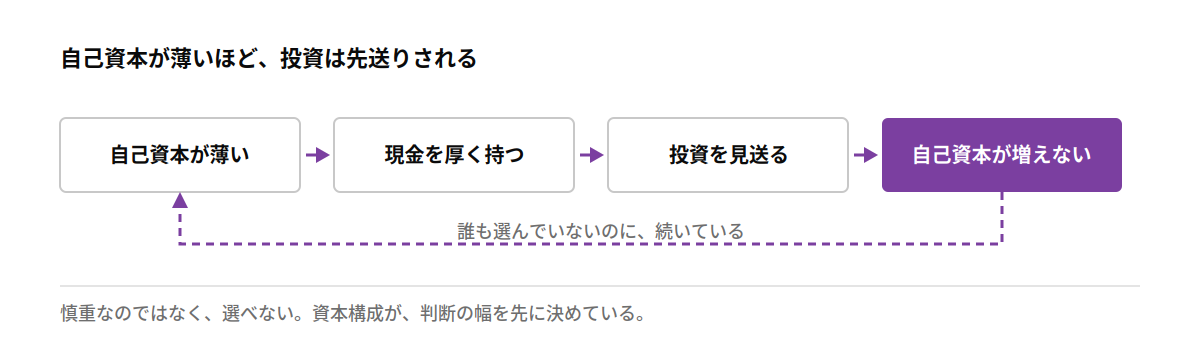
借入に依存している場合は、もう1つ制約が加わります。返済が固定費になることです。売上が落ちても返済額は変わらないので、下振れへの耐性が下がります。
この状態で「攻めの投資をしましょう」と言われても、判断の幅の外側にある提案として聞こえます。慎重なのではなく、選べません。
誰も「この資本構成にしよう」とは決めていません
ここが、この連載の主題と重なります。
いまの資本構成は、過去の借入の積み重ねの結果です。設備を入れるときに借り、運転資金が足りないときに借り、返しながらまた借りた。その一つひとつには理由がありました。
ただ、「うちはこういう資本構成でいく」と決めた瞬間は、たいていありません。気がついたら、こうなっていた。
決めた覚えのない状態は、見直す対象にもなりません。問題として認識されないまま、判断の幅だけが狭まっていきます。
ALTEVOはこう考えています
資本構成も、判断の履歴の一部だと考えています。
いつ、どの前提で借りたのか。その前提はいまも成り立っているのか。借入の一本ずつに前提が残っていれば、「いま借り換えるべきか」「この返済は前倒しすべきか」を検証できます。
残っていなければ、残高と返済予定表しか材料がありません。それは現状の記録であって、判断の材料ではありません。
私たちが設計対象にしているのは、財務の数字と、その数字が生まれた判断を並べられる状態です。前回の取引条件と、同じ考え方です。
ただし、これは仮説です。
反証:自己資本が厚ければ良い、ではありません
いくつか、はっきり書いておきます。
エクイティファイナンスは万能ではありません。外部資本を入れれば、支配権が分散し、説明の義務が増えます。中小企業では、この説明コストが事業の時間を奪うことがあります。
借入のほうが合理的な局面もあります。金利が低く、投資の回収が読める場合、借りて投資するほうが速い。自己資本を厚くするために投資を止めるのは、本末転倒です。
そして、自己資本比率が高いことが常に良いわけでもありません。資本を使わずに貯めている状態は、資本効率の面では評価されません。「安全だが伸びない」という選択をしている、ということでもあります。
この記事で言いたいのは、厚くせよ・薄くせよではありません。いまの構成が、誰も決めていない結果として出来上がっているなら、一度決め直す価値があるということです。
次回
投資ができないなら、手元の利益を増やすしかありません。最も直接的な手段は、価格を上げることです。
ところが、原価が上がっても価格に反映できない会社が多くあります。
次回は、そこを扱います。値上げを止めているのは、市場か、記憶か。
この課題に、ALTEVO は2つの形で向き合っています。