利益は出ている。なのに、現金がない
決算書は黒字で、税金も払っている。それでも支払いが不安になる。2つの数字がずれる仕組みを分解します。
目次
前の連載では、知が組織に残らない構造を扱いました。ここからは、残っているはずの数字が実態を映していないという話です。
先に1つ置いておきます。「黒字なのに畳む」という言い方が、そろそろ実態と合わなくなってきています。この連載の最後の1本で、そこに戻ります。
決算書は黒字。でも、支払いが不安
決算書を見ると利益が出ている。税金も払っている。それでも、月末の支払いを考えると気が重い。
この感覚は正確です。2つの数字は、それぞれ別の事実を正しく示しています。
利益と現金は、見ている時点が違います
会計上の利益は、売上が立った時点で計上されます。現金が動くのは、その数か月後です。
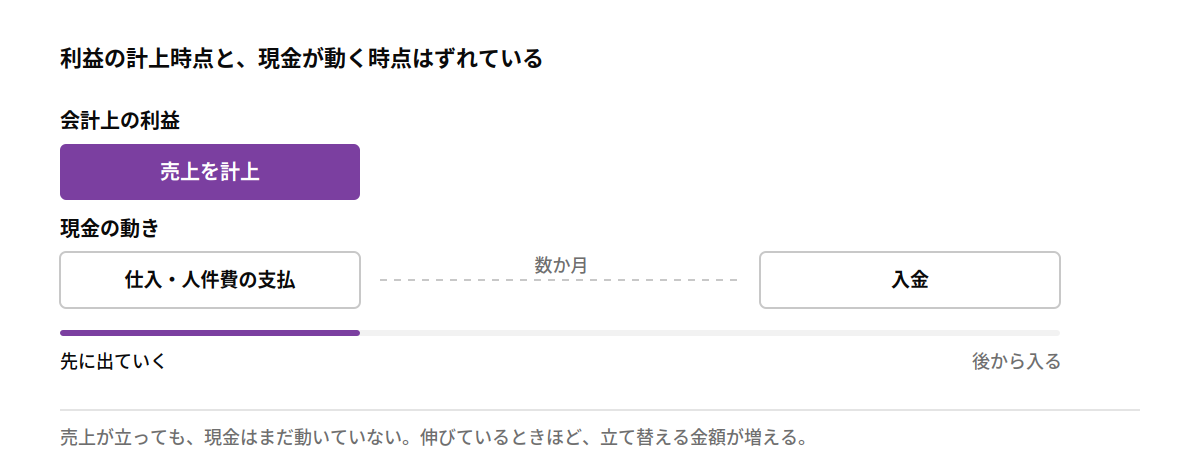
先に材料を仕入れ、先に人件費を払い、入金は後から来る。この時間差が、利益と現金のずれになります。
しかも、事業が伸びているときほど、このずれは大きくなります。受注が増えれば、先に出ていく金額も増えるからです。売上が倍になれば、入金前に立て替える金額も倍になる。
成長している会社で現金が足りなくなるのは、異常ではありません。構造上そうなります。
ずれの幅を決めているのは、取引条件です
時間差の大きさは、取引条件で決まります。
売掛金の回収サイト   入金までの日数
買掛金の支払サイト   支払いまでの日数
在庫の回転          仕入から出荷までの日数
検収の条件          いつ売上として認められるか
回収が遅く、支払いが早いほど、黒字でも現金は減ります。
ここで、前の連載と同じ問題が出てきます。その取引条件を、誰がいつ決めたのか。なぜその条件にしたのか。
多くの場合、条件は何年も前に誰かが決めたまま続いています。理由を説明できる人が社内にいなければ、条件は見直されません。取引先が変わり、力関係が変わり、金利が変わっても、条件だけが残ります。
構造が変わりつつあります
東京商工リサーチの調査によると、2025年に休廃業・解散した企業のうち、決算が判明した企業の黒字率は52.8%でした。裏返せば、約半数は赤字での退出です。
「黒字なのに畳む」は、長く語られてきた表現です。ただ、赤字で力尽きる側の比率が上がってきているなら、問題の形が変わっていることになります。
この点は、連載の最後にもう一度扱います。
ALTEVOはこう考えています
資金繰り表を作ることと、現金が増えることは別です。
表は把握のための道具で、解決の道具ではありません。作った結果として「このままだと3か月後に苦しい」と分かる。分かったあとに何を変えるかは、表には書かれていません。
変えられるのは、たいてい取引条件のほうです。だから私たちは、資金の動きと取引条件を同じ画面に並べることを設計対象にしています。
13週先までの資金の動き
取引先ごとの条件(回収・支払・検収)
★ その条件が、いつ、どの前提で決まったか3つ目が要点です。条件を見直す交渉には、根拠が要ります。「いつからか、こうなっています」では、交渉が始まりません。
ただし、これは仮説です。
反証:把握しても、変えられない場合があります
はっきりした限界があります。取引条件は、力関係で決まります。
大口の取引先に対して、中小企業が条件の変更を申し入れるのは容易ではありません。記録があっても、交渉の余地がない関係は実在します。この場合、把握しても現金は増えません。
もう1つ。成長期に現金が減るのは、健全な場合があります。受注が伸びているなら、立て替えが増えるのは投資と同じ性質です。ここで現金を守ろうとして受注を絞ると、成長が止まります。
見分ける目安は、粗利率が維持できているかどうかです。粗利率が落ちながら売上だけ伸びている場合は、条件の問題ではなく、値付けの問題です。
次回
現金が薄い状態が続くと、投資の判断ができなくなります。少しの業績悪化で資金繰りが詰まるので、常に守りに回る。
ただ、その「守りの経営」を、誰かが選んだ覚えはあるでしょうか。
次回は、そこを扱います。守りの経営は、いつ選ばれたのか。
この課題に、ALTEVO は2つの形で向き合っています。